¡Gracias India! Caen fuerte los precios de los fertilizantes nitrogenados luego de una licitación que arrojó resultados sorpresivos
El mercado internacional de fertilizantes nitrogenados sufrió un quiebre bajista generalizado esta semana a causa del impacto de una licitación de compra de la corporación india IPL que no sali?...
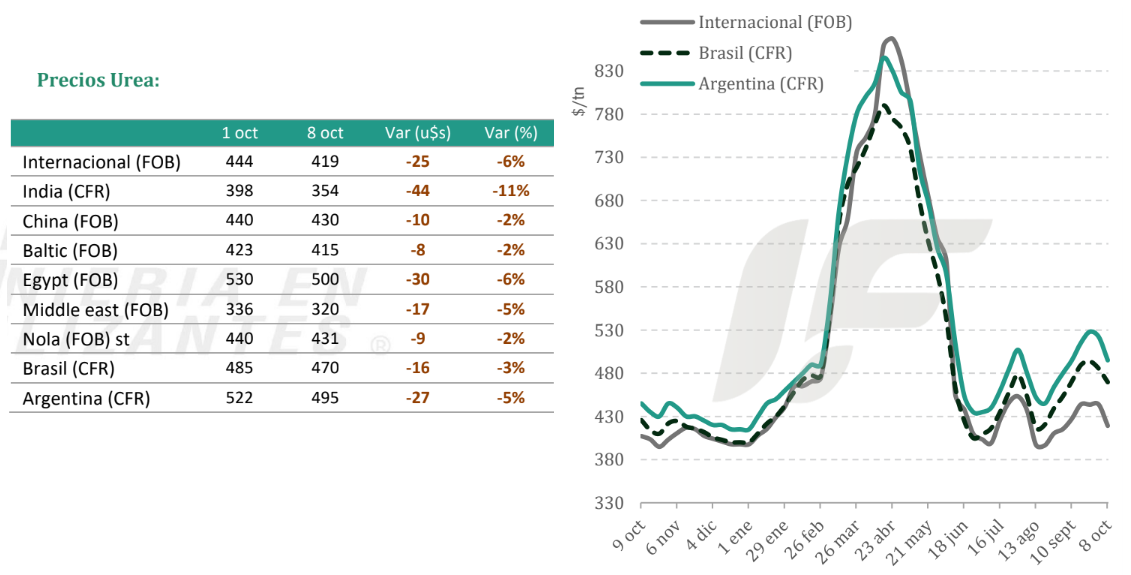
El mercado internacional de fertilizantes nitrogenados sufrió un quiebre bajista generalizado esta semana a causa del impacto de una licitación de compra de la corporación india IPL que no salió como se preveía.
“La confirmación de ofertas en mínimos no vistos en dos años (352,1 a 356,2 u$s/tonelada CFR), combinada con la presión del cuarto cupo de exportación aprobado por China, neutralizó por completo la firmeza que venía exhibiendo el mercado al oeste del Canal de Suez”, señala el informe semanal de la consultora IF Ingeniería en Fertilizantes.
“Con la plaza india copada masivamente por la urea perlada china a precios de ‘remate’, los fabricantes tradicionales de urea granular del Norte de África y Medio Oriente se vieron forzados a recortar sustancialmente sus cotizaciones para intentar captar colocaciones en las Américas y Europa”, remarca.
En China el valor de la urea perlada se hundió a 320-355 u$s/tonelada FOB. La urea granular resistió mejor por menor stock para ubicarse en torno a 430 u$s/tonelada.
En Estados Unidos (NOLA FOB Barge) la urea esta semana cotizó en un rango de 419 a 430 u$s/tonelada versus 430 a 445 u$s/tonelada la semana previa.
Los compradores de América Latina postergaron compras “spot” a la espera de que el ajuste de precios asiático termine de trasladarse plenamente al resto del mercado global.
En el mercado mayorista de la Argentina, la urea volvió a retroceder y se negocia en 595- 605 u$s/tonelada FCA, en línea con la paridad de importación frente a las nuevas referencias CFR, aunque cerró la semana con una demanda ausente.
“Con el maíz temprano mayormente implantado, la demanda de nitrógeno se concentrará en la refertilización y en los planteos tardíos, que encuentran una relación urea/maíz en su promedio histórico y un CFR en baja para escalonar compras hacia noviembre-diciembre; el riesgo es que la espera de un piso concentre las compras sobre la ventana de aplicación y tensione la logística”, advierte la consultora.
En tanto, el mercado internacional de fertilizantes fosfatados operó bajo una marcada tónica de estabilidad de precios y escasa volatilidad en la mayoría de las plazas clave.
“En el hemisferio occidental, la demanda física transita su temporada baja estacional con cotizaciones planas, mientras que en el sur de Asia los compradores defienden los niveles negociados en septiembre y los fabricantes resisten mayores recortes debido a los elevados costos de las materias primas”, indica.
“Los fabricantes continúan condicionados por la rigidez en los costos del azufre firme, en máximos de 705 u$s/tonelada en Tampa y hasta 1010 u$s/tonelada en el norte de África, pese al leve respiro que aportó la baja mensual del amoníaco a 545 u$s/tonelada CFR”, añade.
En Estados Unidos la oferta física de fosfato monoamónico (MAP) se mantiene ajustada, elevando su valor a 815 u$s/tonelada FOB, mientras que las barcazas de diamónico (DAP) cedieron levemente a 803-805 u$s/tonelada FOB.
En Marruecos la corporación OCP sostiene sus referencias de exportación de DAP en un rango de 854 a 945 u$s/tonelada FOB, mientras que en Arabia Saudita la empresa Ma’aden cerró ventas de DAP/MAP bajo fórmula para Australia con valores FOB de 861 a 878 u$s/tonelada.
“La demanda física internacional opera a dos velocidades con clara resistencia a convalidar subas. En el hemisferio occidental, los mercados de Brasil y Argentina transitan una calma casi absoluta, con compras ‘spot’ paralizadas tras el fin de las siembras de trigo y una fuerte cautela financiera por la relación insumo/producto en los cultivos de verano”, explica el informe.
“En contrapartida, en el sur de Asia la necesidad de abastecimiento para el ciclo ‘Rabi’ en India sostiene el interés, pero los compradores defienden con firmeza los pisos de precios alcanzados en septiembre pasado, llegando incluso a dejar licitaciones sin ofertas adjudicadas ante la disparidad entre las pretensiones de los importadores y los exportadores”, apunta.
En el mercado argentino reapareció un interés incipiente, aunque acotado a volúmenes marginales de DAP y MAP, sin cargamentos a granel. La referencia se mantiene en 855-870 u$s/tonelada CFR con una prima de 20 u$s/tonelada sobre Brasil (en línea con el promedio histórico).
En el mercado mayorista el MAP y DAP acompañaron la baja del CFR y retrocedieron a un rango de 965 a 985 u$s/tonelada, sosteniendo la paridad ante la falta de demanda por la altísima relación contra maíz y soja.