La venta de maquinaria agrícola volvió a caer en septiembre, pero los tractores chinos siguen ganando terreno
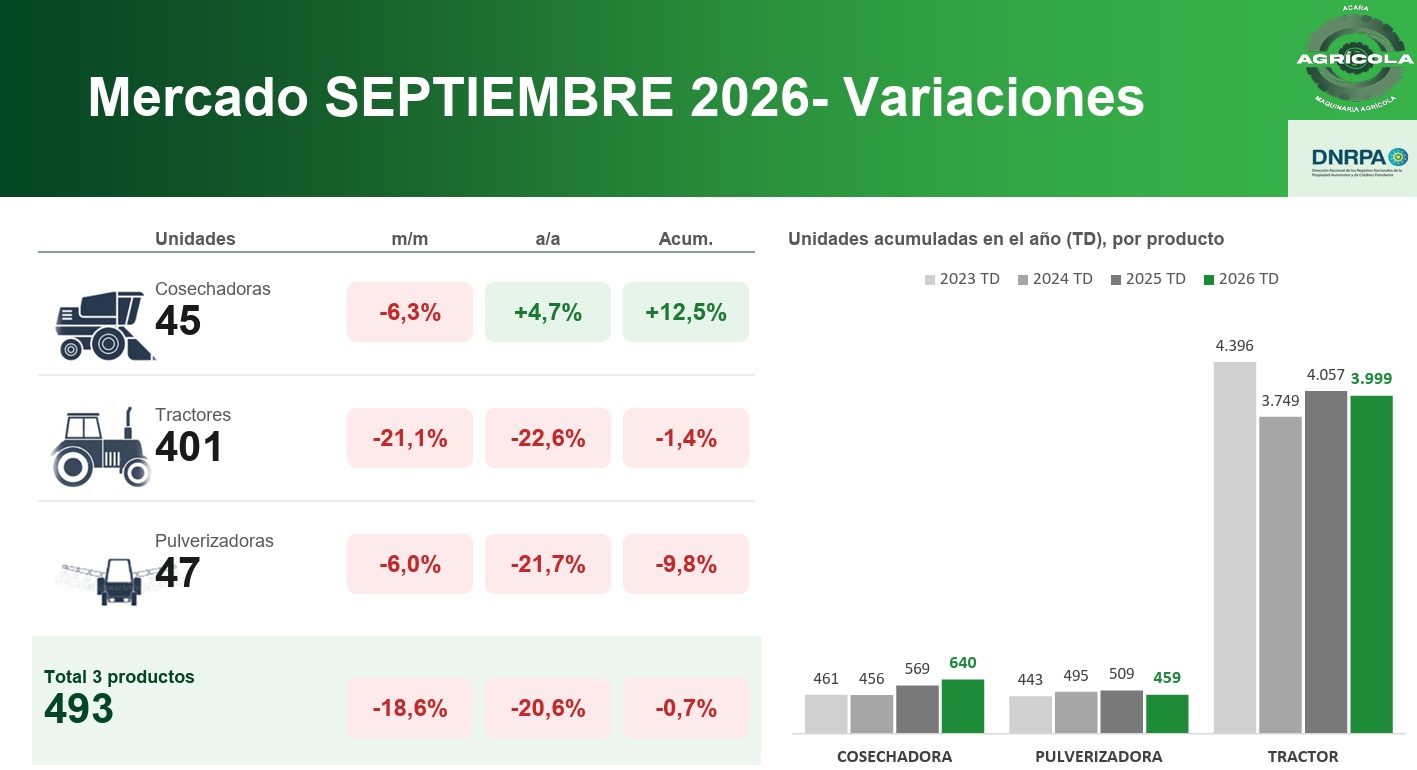
El mercado argentino de maquinaria agrícola volvió a perder fuerza en septiembre. Se patentaron 493 equipos autopropulsados, 18,6% menos que en agosto y 20,6% por debajo de septiembre del año pa...
El mercado argentino de maquinaria agrícola volvió a perder fuerza en septiembre. Se patentaron 493 equipos autopropulsados, 18,6% menos que en agosto y 20,6% por debajo de septiembre del año pasado, en una nueva señal de que el rebote registrado durante el invierno todavía no consiguió transformarse en una recuperación sostenida.
Pero detrás de ese retroceso hay una transformación que empieza a ser cada vez más difícil de ignorar. Mientras las principales marcas de tractores achican sus patentamientos, el grupo de “Otros” sigue creciendo con fuerza y ya representa casi una quinta parte del mercado acumulado. En ese casillero tienen un peso decisivo las marcas de origen chino.
Los datos surgen del informe de patentamientos de septiembre elaborado sobre la base de los registros de ACARA. En los primeros nueve meses del año se patentaron 5.098 cosechadoras, tractores y pulverizadoras, apenas 0,7% menos que en el mismo período de 2025. La cifra general, por lo tanto, todavía está cerca de la del año pasado, pero esconde comportamientos muy diferentes según el tipo de máquina.
Los tractores son el principal problema. En septiembre se registraron 401 unidades, 21,1% menos que en agosto y 22,6% menos que en el mismo mes de 2025. En el acumulado enero-septiembre llegan a 3.999 unidades, con una caída de 1,4% interanual.
La comparación por marcas permite dimensionar mejor el movimiento. John Deere, que continúa al frente del mercado, patentó 1.448 tractores en los primeros nueve meses, 7,2% menos que en igual período de 2025. New Holland cayó 27,8%, con 519 unidades; Case perdió 7,3%, con 507; y Pauny retrocedió 28%, hasta las 316 unidades.
También bajaron Massey Ferguson, 6,8%, y Valtra, 1,7%. En otras palabras, las principales marcas que históricamente concentraron el negocio de tractores están en retroceso.
Hay una excepción que se volvió demasiado grande para seguir considerándola una nota al pie. El renglón “Otros” acumuló 758 tractores entre enero y septiembre, contra apenas 320 en el mismo período de 2025. Es un salto de 136,9%. Con ese volumen, las marcas agrupadas allí explican el 19% de los patentamientos del año, por encima de cada una de las marcas individuales que siguen a la líder John Deere.
En septiembre fueron 113 unidades, contra 57 un año atrás. Aunque el número fue 8,1% inferior al de agosto, prácticamente duplicó el registro de septiembre de 2025, con una suba interanual del 98,2%.
Ese crecimiento no puede atribuirse exclusivamente a China, pero casi. El propio agrupamiento de ACARA incluye marcas de distintos orígenes. Pero en este caso la mayor parte del fenómeno corresponde a los tractores asiáticos, especialmente los chinos, que vienen ampliando su presencia en el mercado argentino.
La tendencia ya había quedado expuesta en los patentamientos de agosto. Entre enero y ese mes, el conjunto de “Otras marcas” había alcanzado 645 tractores y una participación del 17,9%, con un crecimiento interanual del 145,2%. Y en agosto, con 124 unidades y 24,4% del mercado mensual, llegó a ubicarse inmediatamente detrás de John Deere.
El nuevo dato de septiembre muestra que aquello no fue solamente un fenómeno puntual de un mes. Aunque el mercado general de tractores se contrajo con fuerza, el grupo de marcas que está ingresando por fuera de las grandes redes tradicionales mantiene una participación muy superior a la que tenía apenas un año atrás.
Hay además una particularidad que obliga a leer estas estadísticas con cautela. El patentamiento no necesariamente representa todo el mercado de tractores. El informe señala que una porción creciente del segmento, especialmente en las potencias bajas y medias, está atravesada por importados y por unidades que no siempre quedan reflejadas en los registros oficiales, pues no deben patentarse.
Esto es particularmente importante para los tractores chinos. Durante años buena parte de la oferta asiática se concentró en equipos chicos, destinados a tareas que no necesariamente requieren circular por rutas y, por lo tanto, no siempre aparecen en los patentamientos. Pero la oferta empezó a desplazarse hacia potencias mayores, donde la competencia con las marcas tradicionales es mucho más directa.
En ese proceso también cambió la discusión sobre el producto chino. Ya no se trata solamente de tractores pequeños y baratos para usos específicos. En las últimas exposiciones comenzaron a aparecer modelos de potencias que hasta hace poco eran patrimonio casi exclusivo de las marcas tradicionales. Durante Agroactiva, por ejemplo, se exhibió un Sinomach de 220 caballos.
El argumento comercial es conocido. El precio por caballo de potencia de algunos de estos equipos queda muy por debajo del de las marcas tradicionales, una diferencia que puede resultar decisiva en un mercado donde el financiamiento, el precio final y la capacidad de recuperar la inversión pesan cada vez más en la decisión de compra.
Eso ayuda a explicar por qué el retroceso del mercado no está repartiendo las pérdidas de manera pareja.
Las marcas tradicionales están sufriendo la contracción de la demanda, pero al mismo tiempo enfrentan una competencia que crece precisamente en los segmentos donde el precio tiene mayor peso. El informe de septiembre lo plantea de manera explícita al señalar que el crecimiento de “Otros” confirma la presión de nuevas marcas e importados y que la competencia ya no proviene solamente de los jugadores tradicionales.
La fotografía general del mercado tampoco es completamente negativa. Las cosechadoras son la excepción más clara. En septiembre se patentaron 45 unidades, 4,7% más que un año atrás, y el acumulado llega a 640, con una mejora de 12,5%. John Deere concentra 49,5% del mercado y Case y New Holland reúnen otro 42,6%.
Las pulverizadoras, en cambio, siguen rezagadas. Registraron 47 unidades en septiembre, 21,7% menos que un año atrás, y acumulan 459, una caída de 9,8%.
El balance de septiembre deja entonces dos noticias diferentes. Una es que la recuperación de la maquinaria agrícola perdió impulso. Después del repunte de julio y agosto, el mercado volvió a caer con fuerza y quedó apenas por debajo del nivel de 2025 en el acumulado anual. La demanda sigue dependiendo en buena medida de la financiación, los precios y las promociones para transformarse en operaciones concretas, algo que generalmente viene pasando en las exposiciones del sector.
La otra es bastante más estructural. En el mercado de tractores se está modificando el mapa de competidores. Mientras John Deere, New Holland, Case, Pauny, Massey Ferguson y Valtra retroceden en el acumulado, el grupo de “Otros” pasó de 320 a 758 unidades en apenas un año.
Otro dato que revela el informe de ACARA es el reporte del patentamiento de una cosechadora de grano marca Vassalli durante agosto. La novedad, en este caso, está marcada por la paralización total de la fábrica histórica de Firmat, que recientemente cambió de manos y aun no logra recuperar los turnos de producción fabril.
En línea con el dato de Vassalli, se desprende lo ocurrido con otras dos grandes fabricantes de maquinaria de origen nacional. Metalfor, que produce pulverizadoras, patentó 5 equipos frente a los 2 que había vendido en agosto. Para esta empresa que atraviesa una crisis de deuda, el dato es alentador, pese a que se trata de una caída del 50% respecto de las ventas de septiembre de 2025.
La otra cordobesa Pauny, que fabrica tractores de todas las potencias, y que también atraviesa momentos de crisis producto de la caída del mercado a manos chinas, no reportó caídas significativas y siguió la tendencia de los demás grupos de maquinaria “tradicionales”. En septiembre patentó 24 tractores, una caída de -27.3% respecto al anterior mes en el que patentó 33 equipos, y una caída interanual de 22.6%. Sin embargo, sigue ostentando un nada despreciable 7.9% de participación total en el segmento de tractores, si se tiene en cuenta los problemas que atraviesa.